Catamarca lidera el ranking nacional de morosidad
Más de la mitad de su población activa tiene deudas atrasadas.
Un informe del CEPA, basado en datos del Banco Central, contabilizó 81.596 catamarqueños en situación de mora. La provincia registra el indicador más elevado del país y supera ampliamente el promedio nacional.
Catamarca encabeza el ranking nacional de morosidad cuando se compara la cantidad de personas con deudas impagas con la población económicamente activa (PEA). Según un relevamiento del Centro de Economía Política Argentina (CEPA), basado en información de septiembre de la Central de Deudores del Banco Central de la República Argentina (BCRA), la provincia registra 81.596 personas en situación de mora, equivalentes al 56,2% de su población activa.
El indicador ubica a Catamarca en el primer lugar del país, por encima de Santa Cruz, que alcanza el 56%; San Luis, con el 55,8%; La Rioja, con el 51%; y Tierra del Fuego, con el 50,9%. En contraste, el promedio nacional se sitúa en el 37,9%.
El panorama también resulta preocupante cuando se considera a la población mayor de 18 años. Bajo ese criterio, Catamarca ocupa el segundo puesto, con el 25,4% de los adultos endeudados en situación irregular, detrás de Santa Cruz (27%). La media nacional es del 18,1%.
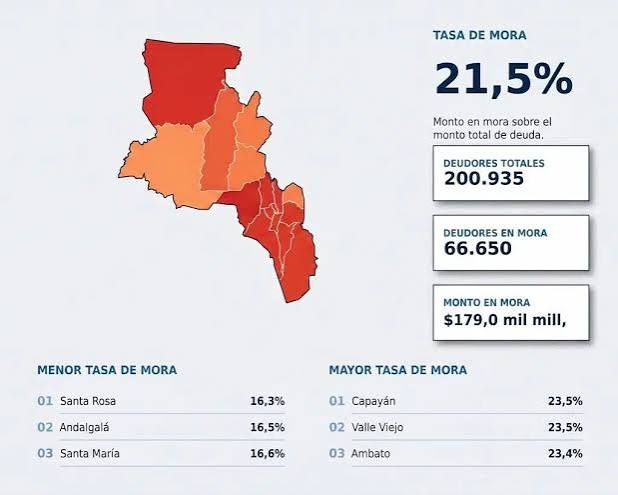
El estudio también analiza las deudas que acumulan atrasos superiores a los 90 días. En este indicador, Catamarca registra un 21,5%, una de las cifras más elevadas del país, compartiendo el porcentaje con San Luis. Solamente La Rioja (23,8%) y Santa Cruz (21,7%) presentan valores superiores. El promedio nacional alcanza el 15,4%.
De esta manera, la provincia aparece entre los cinco distritos más comprometidos en los distintos indicadores de endeudamiento familiar.
Las billeteras virtuales concentran una parte creciente de la deuda
El deterioro de la situación financiera de los hogares también se refleja en el crecimiento de la morosidad con entidades no bancarias y proveedores de crédito digitales.
A nivel nacional, el relevamiento contabiliza 6,07 millones de personas con deudas en mora sobre un universo de 21,40 millones de deudores. La cifra representa 113.365 personas más que en agosto y un incremento de 2,76 millones respecto de febrero de 2024.
Uno de los datos más relevantes es que aproximadamente 2,93 millones de personas mantienen deudas exclusivamente con billeteras virtuales y otros proveedores no financieros.
La irregularidad en este segmento experimentó un crecimiento acelerado: pasó del 7,3% en noviembre de 2024 al 34,6% en septiembre de 2026. El porcentaje incluso supera el máximo registrado durante la pandemia, cuando había alcanzado el 27,1% en mayo de 2020.
El informe del CEPA advierte que estas entidades suelen presentar mayores niveles de incumplimiento debido, entre otros factores, al costo más elevado de sus préstamos.
En el sistema bancario, por su parte, la morosidad de las familias llegó al 12,2%, el nivel más alto desde la crisis de 2001, según el análisis. Aunque registró una reducción por segundo mes consecutivo, todavía no se observa una tendencia sostenida de recuperación.
Quiénes concentran las mayores deudas
El relevamiento muestra que el problema afecta principalmente a personas en edad laboral. Siete de cada diez deudores morosos tienen entre 25 y 54 años.
Dentro de ese universo, se contabilizan 1,69 millones de personas de entre 25 y 34 años y otros 1,53 millones pertenecientes al grupo de 35 a 44 años. Sin embargo, la mayor proporción de morosidad en relación con la cantidad de personas se registra entre quienes tienen de 20 a 24 años.
Otro dato que refleja la profundidad del problema es que el 68% de quienes están en mora arrastra compromisos impagos desde hace más de un año. Se trata de más de 4,1 millones de personas, que acumulan obligaciones por 5,37 billones de pesos. De ese total, 3,19 billones corresponden a deudas con billeteras virtuales.
La caída de los ingresos, detrás del endeudamiento
Para el CEPA, el incremento de la morosidad está directamente relacionado con el deterioro de los ingresos de los hogares y la pérdida del poder adquisitivo.
El documento señala que los salarios reales de los trabajadores registrados cayeron un 7% desde la asunción de Javier Milei hasta agosto de 2026, tomando como referencia el Índice de Precios al Consumidor (IPC) del INDEC. Si se utiliza una medición alternativa basada en la canasta de consumo 2017/18, la pérdida alcanza el 17,6%.
Desde esa perspectiva, el centro de estudios considera que el endeudamiento dejó de funcionar como una herramienta para ampliar el consumo y pasó a convertirse en un recurso para cubrir necesidades básicas.
El informe también menciona que, según datos del BCRA correspondientes a abril de 2026, los servicios de deuda de las familias representaron el 24,1% de la masa salarial.
En cuanto a las explicaciones oficiales, recuerda que el entonces jefe de Gabinete, Manuel Adorni, había señalado ante el Congreso que los proveedores no financieros tienen una mayor proporción de clientes sin empleo registrado y con ingresos menos estables, una condición que influye en las tasas y características de los préstamos.
Menos crédito bancario y más dificultades para pagar
El escenario se completa con una reducción del financiamiento tradicional. Durante los primeros diez meses de 2026, los préstamos bancarios destinados al consumo disminuyeron un 9,4% en términos reales, luego de haber registrado una expansión del 31,3% durante 2025.
Según el CEPA, parte de los hogares que inicialmente recurrían al sistema bancario termina buscando alternativas en billeteras virtuales o incluso en prestamistas informales, donde los costos financieros pueden alcanzar niveles considerablemente superiores.
El análisis advierte que, mientras algunos créditos bancarios presentan costos financieros de hasta el 180% anual, en determinados circuitos de financiamiento no bancario e informal pueden llegar al 1.375%.
Además, desde febrero de 2024 los bancos redujeron en 1,2 millones la cantidad de deudores exclusivos, mientras que aumentaron en 2,64 millones las personas que mantienen compromisos simultáneos con entidades bancarias y no bancarias.
Como señal de alerta adicional, el informe identifica 3,52 billones de pesos en deudas bajo seguimiento especial que todavía no están clasificadas como morosas, pero podrían deteriorarse si los hogares no consiguen regularizar sus compromisos.
Los datos ubican a Catamarca en una situación especialmente delicada dentro del mapa nacional del endeudamiento. Con más de 81 mil personas en mora y una proporción que supera la mitad de su población económicamente activa, la provincia enfrenta un escenario que refleja las dificultades de numerosas familias para sostener sus gastos y cumplir con sus obligaciones financieras.